martedì 3 gennaio 2017

Quante tasse paghiamo in più dal 2010, e per cosa?

In un comunicato dell' 8 dicembre scorso, Cgia di Mestre fa sapere che "l’importo aggiuntivo di tasse, imposte e tributi che gli italiani hanno versato all’erario e agli enti locali tra il 2010 e il 2015" è di 30 miliardi di euro.
"Stangata" che la Cgia indica come principale causa della mancata crescita italiana:
“Le ragioni della mancata crescita registrata in questi ultimi anni emergono in maniera molto chiara dalla lettura di questi dati. Il forte aumento delle tasse ha condizionato negativamente i consumi, soprattutto delle famiglie, e gli investimenti, soffocando i timidi segnali di ripresa che si sono affacciati in questi ultimi anni."
Ma vediamo più nel dettaglio i dati elaborati da Cgia.


Le entrate fiscali delle amministrazioni centrali sono aumentate costantemente tra il 2010 e 2015, con una variazione finale di 31,8 miliardi.


Le entrate fiscali delle amministrazioni locali sono aumentate di quasi 11 miliardi tra il 2010 e il 2012; stessa differenza al 2014; sono poi diminuite leggermente l'ultimo anno attestando la differenza finale sul 2010 a 7,8 miliardi.


Nel complesso quindi, entrate fiscali centrali e locali hanno avuto un aumento di 39,6 miliardi.
Cgia di Mestre indica invece l'aumento complessivo in 30 miliardi, perché considera l'aumento "al netto del bonus Renzi di 80 euro" (dal costo di circa 9,6 miliardi), considerando quindi quella misura come una reale riduzione di tasse.
Non condividiamo questa scelta: quel provvedimento è stato finanziato, come vedremo, con ulteriori aumenti d'imposta, non con riduzioni di spese, quindi è ha tutti gli effetti una "maggiore spesa", che è corretto includere nelle "prestazioni sociali in denaro".

Cgia, infine indica anche le variazioni riguardanti i principali tributi locali.


Questi i dati di Cgia, in sintesi, ma vogliamo completarli, sia per quanto riguarda le entrate, sia per le spese, ovvero, sapere a cosa sono servite queste maggiori entrate.
[Nota: Per il seguito, i dati saranno presi da Istat, Conti Economici della PA, e non combaciano perfettamente con quelli CGIA)]

Prima di tutto, occorre dire che oltre alle entrate fiscali delle amministrazioni centrali e locali, tra il 2010 e il 2015 c'è stato un aumento di circa 5 miliardi sui contributi sociali effettivi (per gli enti previdenziali).


Altri 7,9 miliardi di aumenti vengono infine da altre entrate non fiscali/contributive.
Nel complesso quindi, le entrate della PA, tra il 2010 e il 2015 sono aumentate di 51,7 miliardi, il tutto mentre il Pil nazionale passava dai 1604 miliardi del 2010 ai 1642 miliardi del 2015, con una variazione quindi di soli 38 miliardi.
Riepilogo e composizione di queste variazione si possono vedere qui sotto.


Ma da quali imposte sono arrivati questi aumenti?


25,5 miliardi provengono da imposte indirette, 15,8 da imposte dirette, 5 miliardi (come visto) dai contributi. Vi è poi da segnalare una diminuzione di 2,4 miliardi di imposte in c/c capitale.

Per quanto riguarda le variazioni delle imposte indirette...


..abbiamo 19,7 miliardi in più di IMU, e 4,8 miliardi in più di TASI, che hanno sostituito il gettito precedente dell' ICI di 9,1 miliardi, quindi con un aumento netto di 15,4 miliardi.
Secondo in ordine di grandezza troviamo poi l'aumento delle imposte per l'energia elettrica e gli oneri delle rinnovabili, che vale + 9,4 miliardi.
Dopo seguono + 3,6 miliardi dall'IVA, + 2,8 dalle imposte sugli oli minerali, +2,3 dall'imposte per il fondo per le crisi bancarie (fondo di risoluzione nazionale), +1,7 dall'imposta di bollo.
Sono invece diminuite di 3,8 miliardi l'IRAP e di 5,9 altre imposte varie (nel complesso).

Per quanto riguarda le imposte dirette...


..l'aumento totale di 15,8 miliardi proviene da 4,8 miliardi di aumento per le ritenute sugli interessi e altre redditi da capitale, 3,2 miliardi dall'addizionale regionale Irpef, 3,2 miliardi sempre dall'Irpef (nazionale), 2 miliardi dalla cedolare secca sugli affitti, 1,7 dall'imposta sulle plusvalenze, 1,5 dall'addizionale comunale Irpef; vi è poi una quota dell'IMU (considerata imposta diretta sulle aree edificabili) per 1 miliardo, che ha sostituito una quota simile dell'ICI di 600 miliardi, con una variazione netta quindi di 400 miliardi.
Altri 2 miliardi provengono da aumenti riguardanti altre imposte dirette.
Infine va segnalata una diminuzione dell'imposta sul reddito delle società (ires) per 2,8 miliardi.

Ma a cosa sono servite queste entrate in più?


Queste entrate aggiuntive si sono ripartite quasi equamente tra maggiori spese e minor indebitamento; minor indebitamento non significa che il debito pubblico sia diminuito, ovviamente, ma solo che nel 2015 una quota maggiore di interessi, quasi 27 miliardi è stata pagata con entrate, invece che con nuovo debito (maggiori emissioni).
La maggior spesa, dal 2010 e il 2015, è stata di quasi 26 miliardi.
E a cosa è servita?


Utilizziamo i dati Istat per la contabilità pubblica, che suddivide le uscite pubbliche per categorie economiche.
L'aumento più significativo è andato in prestazioni sociali in denaro, per 34,3 miliardi.
Sono diminuite le spese per il personale, per quasi 11 miliardi, e in totale i consumi finali della PA si sono ridotti di 12,2 miliardi.
Abbiamo poi un aumento di contributi alla produzione per 4,5 miliardi.
Il totale delle uscite in conto corrente ha avuto quindi una variazione di quasi 26 miliardi.
Le uscite in c/c capitale invece sono praticamente identiche, anche se al suo interno registrano una diminuzione per 9,2 miliardi degli investimenti fissi lordi, di 2,3 miliardi per i contributi agli investimenti, contro un aumento identico di 11,4 miliardi di altri trasferimenti.
Da questa analisi si può notare che l'aumento di 34,3 miliardi delle prestazioni sociali (oltre al +4,5 di contributi) è stato quindi finanziato per 26 miliardi dalle entrate aggiuntive viste prima e per 12,2 da "tagli" (ma qualcuno li chiamerebbe risparmi) dai consumi finali, principalmente dalle spese dei dipendenti pubblici.

Vogliamo capire quindi a cosa si devono questi 34,3 miliardi di aumenti per le prestazioni sociali.


Come si vede, 20,6 miliardi sono dovuti ad aumenti della spesa per pensioni, e altri 10,7 da aumenti di "altri assegni e sussidi"; in quest'ultima voce è contenuta la spesa relativa al "bonus da 80 euro" (già stimato in 9,6 miliardi da Cgia, come visto). Altri 3,7 miliardi sono infine dovuti a aumenti di spesa per indennità di disoccupazione.

Riguardo al "bonus Renzi da 80 euro" occorre sottolineare che, considerati i notevoli aumenti fiscali segnalati prima su IMU, IVA, oneri per le rinnovabili (in bolletta), e altri aumenti sulle imposte dirette e indirette, quasi sicuramente il governo si è semplicemente ripreso con la destra quello che dava con la sinistra, senza alcun reale vantaggio fiscale per i contribuenti coinvolti.

Quali funzioni di spesa sono aumentate?

Al termine di questa analisi degli aumenti per le entrate e le spese nel periodo 2010-2015 sarebbe utile poter suddividere le spese anche per categorie funzionali, non solo economiche; ma questi dati per il 2015 non sono ancora disponibili.
Utilizzeremo però quelli relativi al 2014, approssimativamente validi per delineare le tendenze (dati Oecd, suddivisione COFOG)


Tra il 2010 e il 2014 l'aumento maggiore si è avuto per la funzione relativa alla protezione sociale, per 27,3 miliardi (corrispondente all'aumento sul 2015 per la voce economica "prestazioni sociali in denaro). Altri 10,5 miliardi di aumento si sono avuti nei Servizi Generali.
Ad eccezione di un piccolo aumento per la Protezione dell'Ambiente (1,6 miliardi), tutte le altre voci si sono ridotte, con variazioni maggiori per Istruzione (-4,7 miliardi) e Sanità (-3,2 miliardi), ma anche per Difesa, Assetto del territorio, Ordine pubblico e Sicurezza, etc..

E' il caso - per concludere - di entrare nel dettaglio delle voci in aumento: protezione sociale e servizi generali.


Per i Servizi Generali, 10,5 miliardi di variazioni derivano da 6,7 miliardi di maggiori oneri per il debito pubblico (ma già tornati al livello 2010 nell'anno 2015), e da 5,7 miliardi aggiuntivi di spesa per gli organi esecutivi e legislativi: il cosiddetto "costo della politica".

Per la spesa sociale invece....


Troviamo nuovamente la variazione maggiori, di quasi 12 miliardi, per le pensioni di vecchiaia (vecchiaia, anticipate), + 2,5 per quelle ai superstiti, e +0,3 per quelle di invalidità. Con una variazione complessiva di 14,7 miliardi per le pensioni.
Altri 7,2 miliardi sono andati alle famiglie (e qui ritroviamo sicuramente la spesa per il "bonus da 80 euro", al suo primo anno di attività nel 2014), 5,6 sono per la disoccupazione.

Conclusione.

Le conclusioni da trarre sono immediate: la cosiddetta "austerità" c'è stata, sia per i forti aumenti fiscali, sia per i tagli di spesa. Ma questi tagli hanno riguardato solo alcune voci, alcune funzioni.
Aldilà dell'inutile provvedimento del bonus Renzi che si è tradotto, per i conti dei beneficiari in una "partita di giro" ( bonus = maggiori tasse, nella migliore delle ipotesi), l'unica spesa che continua ad essere intoccabile è quella pensionistica, e continua ad assorbire una quota sempre maggiore delle sempre minori risorse di chi lavora e produce.
A questa va naturalmente aggiunta una altra spesa, come visto, quella degli 'intoccabili' della politica, senza i quali la difesa della rapina pensionistica, e di molte altre rapine statali, non sarebbe mai stata possibile.

sabato 19 novembre 2016

La spesa pensionistica INPS 2016

In questa lettera analizzeremo la spesa pensionistica INPS per l'anno 2016, attraverso gli ultimi dati pubblicati dallo stesso ente.
L’importo complessivo annuo è calcolato moltiplicando l’importo medio mensile per 13 mensilità, per il numero di pensioni.
I dati fanno riferimento sia alle pensioni 'private' sia a quelle delle gestioni pubbliche (resta esclusa la gestione ex Enpals).
L'analisi verrà fatta per tipologia di pensione (anzianità,vecchiaia, invalidità, superstiti) e per territorio.
[Il territorio italiano è così suddiviso nei dati INPS:
  • Nord-Ovest (Piemonte, Valle D’Aosta, Lombardia, Liguria)
  • Nord-Est (Trentino Alto Adige, Fiuli Venezia Giulia, Emilia Romagna)
  • Centro (Toscana, Umbria, Marche, Lazio)
  • Sud (Abruzzo, Campania, Molise, Basilicata, Puglia, Calabria)
  • Isole (Sicilia, Sardegna)]

La spesa complessiva per il 2016 viene stimata in 264 miliardi, circa 198 miliardi a carico delle gestioni 'private' (75% del totale), 66 miliardi relative alle gestioni pubbliche (25%).


Per le gestioni private (spesa complessiva di circa 198 miliardi), 88,6 miliardi riguardano pensioni di anzianità (45%), 43,8 miliardi pensioni di vecchiaia (22%), 5,5 miliardi pensioni relative a prepensionamenti (3%), 9,2 miliardi per pensioni di invalidità (5%), 16,4 miliardi per invalidi civili (8%), 29,7 miliardi sono per pensioni ai superstiti (reversibilità, 15% del totale) e infine 4,7 miliardi sono per pensioni/assegni sociali (2%).


La spesa, sempre per le gestioni private, può essere così scomposta territorialmente:
67,3 miliardi nel Nord-Ovest (34%), 41,6 miliardi nel Nord-Est (21%), 39,7 miliardi nel Centro (29%), 33,6 miliardi nel Sud (17%) e 15,7 miliardi nelle Isole (8%).


Per le gestioni pubbliche (spesa complessiva di circa 66 miliardi), 40,6 miliardi sono per pensioni di anzianità (61%), 11,3 miliardi sono per pensioni di vecchiaia (17%), 5,5 miliardi per inabilità (8%), 8,9 miliardi per pensioni ai superstiti (13%).


Secondo la suddivisione territoriale, la spesa per le gestioni pubbliche è così ripartita:
13,3 miliardi nel Nord-Ovest (20%), 12,4 miliardi nel Nord-Est (19%), 16,5 miliardi nel centro (25%), 16,2 miliardi nel Sud (24%) e 7,9 miliardi nelle Isole (12%).


Analizziamo ora la spesa per territori, per singole tipologie di pensione (sommando gestioni private e pubbliche).

Le pensioni di anzianità arrivano ad una spesa complessiva di circa 129 miliardi, così suddivisi:
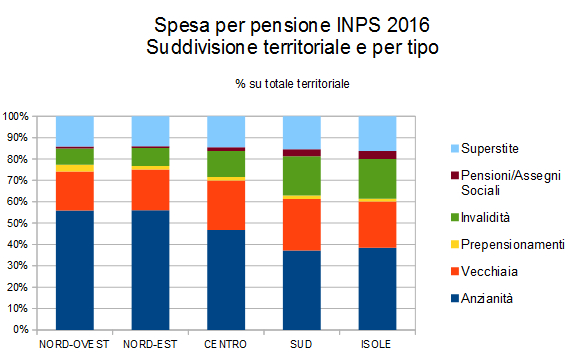
45,1 miliardi nel Nord-Ovest (35%), 30,2 miliardi nel Nord-Est (23%) (58% complessivo per il Nord), 26,3 miliardi nel Centro (20%), 18,5 miliardi nel Sud (14%) e 9,0 miliardi nelle Isole (7%) (21% complessivo per il Meridione).


Le pensioni di vecchiaia hanno una spesa complessiva di circa 55 miliardi, così suddivisi:
14,7 miliardi nel Nord-Ovest (27%), 10,3 miliardi nel Nord-Est (19%) (46% complessivo per il Nord), 13 miliardi nel Centro (24%), 12 miliardi nel Sud (22%) e 5,1 miliardi nelle Isole (9%) (31% complessivo per il Meridione).


La spesa complessiva per prepensionamenti è di circa 5,5 miliardi, così suddivisi:
2,6 miliardi nel Nord-Ovest (47%), 0,9 miliardi nel Nord-Est (16%) (63% complessivo per il Nord), 0,9 miliardi nel Centro (17%), 0,8 miliardi nel Sud (15%) e 0,3 miliardi nelle Isole (5%) (18% complessivo per il Meridione).


La spesa complessiva per pensioni di invalidità (invalidità, invalidità civile e inabilità) è di circa 31 miliardi, così suddivisi:
6,1 miliardi nel Nord-Ovest (20%), 4,6 miliardi nel Nord-Est (15%) (35% complessivo per il Nord), 6,8 miliardi nel Centro (22%), 9,2 miliardi nel Sud (30%) e 4,4 miliardi nelle Isole (14%) (44% complessivo per il Meridione).


Per le pensioni di reversibilità (superstiti di pensionato o assicurato) la spesa complessiva è di circa 39 miliardi, così suddivisi:
11,4 miliardi nel Nord-Ovest (30%), 7,6 miliardi nel Nord-Est (20%) (50% complessivo per il Nord), 8,1 miliardi nel Centro (21%), 7,7 miliardi nel Sud (20%) e 3,8 miliardi nelle Isole (10%) (30% complessivo per il Meridione).


Per le pensioni sociali la spesa complessiva è di circa 4,7 miliardi, così suddivisi:
0,8 miliardi nel Nord-Ovest (16%), 0,5 miliardi nel Nord-Est (10%) (26% complessivo per il Nord), 1 miliardo nel Centro (20%), 1,6 miliardi nel Sud (35%) e 0,9 miliardi nelle Isole (19%) (54% complessivo per il Meridione).


Nei seguenti grafici, infine, la spesa complessiva è scomposta per territorio e per tipologia di pensione, secondo i valori assoluti (miliardi di euro) o come valori percentuali (sul totale del tipo di pensione o sul totale per territorio).


giovedì 17 novembre 2016

Bassi salari, e sindacati

Fino ad ora, nelle lettere precedenti, abbiamo analizzato le principali (per dimensioni) rapine operate dallo stato; ma queste sono soltanto quelle che avvengono in maniera diretta (e operate direttamente dallo stato), in maniera più visibile (perché basta analizzare e comprendere i bilanci pubblici).
Vi sono tuttavia altre rapine indirette, non operate direttamente dallo stato; per questo motivo, queste sono ancora più difficili da riconoscere (non solo nel senso di 'vedere e capire', ma proprio nel senso di 'riconoscerle ' come ingiustizie).
Oggi proveremo a parlare delle basse retribuzioni italiane, e delle cause di questo fenomeno.

.........................

Nel 2015, secondo i dati Oecd, la retribuzione media (retribuzione da lavoro dipendente) in Italia è stata di 30.710 euro.
Proviamo a confrontarla con le retribuzioni medie degli altri paesi.
Quello che vogliamo, però, non è ovviamente un confronto sui lavori nominali (e su valute diverse), che avrebbe poco senso, ma "a parità di potere d'acquisto" .
Leggiamo quindi i dati Oecd in dollari PPP.
Con questa trasformazione i nostri 30.710 euro diventano 41.250 dollari (PPP, a valori 2015).


I 41.250 dollari delle retribuzioni italiane sono di poco superiori a quelle irlandesi (41.054 $) e spagnole (39.529 $), ma inferiori alla media Oecd (42.088 $), e ben lontane da quelle francesi (46.103 $PPP, con un differenza di 4.853 dollari rispetto a quelle italiane), americane (50.964 $PPP, 9.713 di  differenza), britanniche (51.431 $PPP, 10.180 di differenza), tedesche (59.987 $PPP, 18.736 di differenza), ... infinitamente lontane dai 69.887 $PPP delle retribuzioni svizzere, quasi 30.000 $PPP di differenza [solo per citare alcuni paesi].
Certo restano più alte di quelle greche, portoghesi, polacche, slovene, slovacche, etc.,, ma non eravamo tra le prime potenze industriali del mondo?

Quelli che abbiamo confrontato sono per giunta solo valori lordi (prima delle tasse);
considerando l'alto cuneo fiscale italiano, sarebbe più interessante prendere le retribuzioni nette: ovviamente il livello di tasse pagate, in ogni paese, dipende dalla tipologia di contribuente, perché a seconda delle sue caratteristiche esistono diverse forme di deduzioni, detrazioni, benefits, assegni integrativi, etc.
Generalmente il più tassato risulta essere il lavoratore single (senza coniuge o figli), mentre il carico fiscale effettivo si riduce all'aumentare della dimensione famigliare.
Possiamo così utilizzare i dati di due tipologie di contribuente, stimate dall'Oecd, il single e per il lavoratore con moglie (non lavoratrice) e due figli (famiglia monoreddito).
Questa è la situazione della famiglia monoreddito:


Le retribuzioni nette italiane scivolano dietro quelle spagnole (32.763 $PPP contro 34.004, 1.242 di differenza), ma restano sopra quelle greche (29.077 $PPP); nel caso di queste retribuzioni nette le differenze viste prima con gli altri paesi aumentano (quasi per tutti): 5.064 $ con la Francia (37.826 le retribuzioni nette francesi), 11.210 $ con quelle americane (43.973 retribuzioni nette), 9.187 $ con quelle britanniche (41.950); nel confronto con la Svizzera si passa addirittura a 34.224 $ di differenza (66.987 $PPP di retribuzioni nette), in pratica le retribuzioni nette svizzere risultano più che doppie rispetto a quelle italiane; scende invece la differenza con quelle tedesche, per il semplice motivo che il cuneo fiscale in Germania è suddiviso in maniera uguale tra azienda e lavoratore: 14.502 $ di differenza (47.265 $).

Questi invece i confronti nel caso del lavoratore single, il più "tartassato":


L'Italia scivola ancora più in basso: 27.808 $ la retribuzione netta media di un lavoratore senza carichi famigliari, poco sopra quelle greche (25.927 $, -1.881 di differenza).
Quelle spagnole valgono 31.037 $ (3.229 più di quelle italiane), 32.762 $ quelle francesi (4.954 in più di quelle italiane), 36.194 $ quelle tedesche (+8.386), 37.899 $ per USA (+10.091), 39.381  $ per quelle britanniche (+11.573), 57.756 $ quelle svizzere (+29.948), anche in questo caso più che doppie rispetto a quelle italiane.

Questa quindi la situazione delle retribuzioni italiane nei confronti internazionali
Ma quali sono le cause di queste basse retribuzioni?

Le cause

Generalmente ne vengono citate due: l'elevato cuneo fiscale sul lavoro italiano, e la bassa produttività. Entrambe vengono anche indicate come cause dell' alto costo del lavoro italiano (causa, secondo molti, della bassa competitività delle nostre imprese).
Possiamo dire fin da ora, che le 'credenze' sull'alto costo del lavoro italiano, sono quasi sempre soltanto "miti"; a basse retribuzioni si associa anche un basso costo del lavoro; ma lo vedremo meglio in seguito.
Molto spesso, infatti, si sente dire: "se le nostre aziende avessero la produttività delle aziende tedesche, allora avremmo anche i salari tedeschi".
Qualcun altro aggiunge anche:"se le nostre aziende avessero il costo del lavoro tedesco avremmo anche la loro competitività.

Proviamo quindi a fare un confronto proprio con la Germania per valutare la verità di queste affermazioni.
Utilizzando i dati Eurostat, prendiamo quindi il costo del lavoro e la produttività per Italia e Germania.
[La produttività è presa come valore aggiunto (al costo dei fattori) per occupato, mentre il costo del lavoro è il costo del personale per ogni dipendente. I dati si riferiscono solo al settore manifatturiero, sia perché più completi, sia perché, volendo associare questo indicatore alla 'competitività' delle imprese sui mercati internazionali, questa riguarda soprattutto questo settore, per ovvi motivi. I dati sono relativi all'anno 2014].


La produttività media delle imprese manifatturiere tedesche (nel 2014) è di 71.507 euro per occupato, quella italiana si ferma a 55.830 euro per occupato. I rispettivi costi per dipendente sono di 53.116 per i dipendenti tedeschi e 41.451 euro per quelli italiani.
Si trova inoltre che il rapporto tra costo del lavoro e produttività è praticamente identico.
Questo primo confronto, sembra quindi confermare quanto l'opinione pubblica (o vox populi) sostiene: in Italia abbiamo una produttività molto più bassa, e quindi è ovvio che i salari italiani siano così bassi.

Ma una prima analisi, fatta sui valori medi, non basta.
Il tessuto produttivo italiano, infatti, è costituito da moltissime imprese piccole e piccolissime, come mostrano i due grafici sotto.


...e considerando che la produttività aumenta generalmente con le dimensioni aziendali...


..è ovvio che le medie dipendano da questa diversa distribuzione, o struttura produttiva.

Per fare una analisi più corretta, occorre quindi estendere il confronto tra produttività e costi del lavoro almeno su aziende delle stesse dimensioni (ecco perché ci siamo serviti dei dati del settore manifatturiero, completi fino a questo livello di "dettaglio").
Abbiamo già mostrato la differente distribuzione nel numero di imprese, qui vediamo il valore aggiunto, in valore assoluto, e secondo la sua distribuzione per dimensione aziendale:


Si noterà che le piccole imprese italiane producono quasi lo stesso valore aggiunto tedesco, mentre il VA crolla per le medie e grandi imprese. 350 i miliardi di VA delle imprese sopra i 250 dipendenti, contro i 68 miliardi italiani.

Valutiamo ora la produttività (valore aggiunto per occupato), e costo del lavoro (per dipendente) secondo questa scomposizione per dimensione d'impresa.
[precisiamo che il confronto tra produttività e costo del lavoro unitario per aziende molto piccole perde quasi di significato, in quanto la prima è calcolata sugli occupati, mentre il secondo sui dipendenti, e ogni "apporto" di personale non dipendente (lo stesso imprenditore ad esempio) falserà questo rapporto. D'ora in avanti escluderemo quindi dal calcolo e dai grafici le aziende con dimensioni sotto i 10 dipendenti. Questa scelta è del resto in linea con la metodologia dei conti nazionali che generalmente distingue tra imprese industriali vere e proprie, sopra i 5 dipendenti, e quelle più piccole, comprese invece nelle 'famiglie produttrici'; categoria, quest'ultima, che per il caso italiano rappresenta il 98% - secondo il numero di imprese - dell'intero tessuto produttivo nazionale].


Come si vede, ad eccezione delle imprese sopra i 250 dipendenti, la produttività delle imprese italiane risulta superiore a quella tedesca.
E per il costo del lavoro e il rapporto costo del lavoro / VA?


Per le imprese con produttività superiore a quella tedesca (come visto tutte quelle sotto i 250 dipendenti) il costo del lavoro è, in valore assoluto, leggermente superiore, ma risulta ben inferiore in rapporto alla produttività (dai 20 dipendenti in su).
Di conseguenza, a quasi tutte le imprese italiane (sopra i 20 dipendenti), resterà una quota della produttività (margine operativo unitario) sempre superiore a quelle tedesche, anche per quelle con produttività più bassa (maggiore dimensione).

Abbiamo quindi trovato che, a parità di dimensione aziendale, la produttività italiana risulta superiore a quella tedesca (ad eccezione delle "grandi imprese"), e che il costo del lavoro in rapporto alla produttività risulta invece ben inferiore.
La cattiva performance della produttività media italiana, sembra quindi dovuta  alla bassa produttività delle imprese maggiori, e alla diversa distribuzione dimensionale; quindi più alla struttura produttiva italiana che alle capacità delle singole imprese (o gruppi di imprese dimensionalmente simili).

Per fare un confronto ancora più completo restano da calcolare i redditi netti, di ogni dipendente, per le diverse tipologie dimensionali, per vedere come incide anche il carico fiscale (cuneo fiscale).
Per farlo, utilizziamo i valori della tassazione globale media per livello di retribuzione forniti da Oecd (i valori sono relativi al 2015, ma possiamo tollerare questa 'imprecisione').
Anche in questo caso, come visto sopra, dovremo farlo su due tipologie di lavoratore differente: il lavoratore single (senza carichi famigliari), e quello con coniuge e 2 figli a carico (famiglia monoreddito).
Questi i risultati:


Come si può vedere, in quasi tutti i casi, le retribuzioni nette italiane sono inferiori a quelle tedesche, anche per quelle imprese delle classi dimensionali che mostravano produttività superiore a quella tedesca (la produttività resta 'visibile' nei grafici come altezza complessiva delle diverse componenti).
Il basso livello dei salari italiani, almeno da quanto indicato in questo confronto, non sembra dovuto quindi alla differenza di produttività, quanto alla diversa 'ripartizione' della produttività prodotta, tra dipendenti e imprese (o come si diceva un tempo, tra 'lavoro' e 'capitale'), ovvero, a quanto sembra, allo scarso potere contrattuale del dipendente italiano.
Questo scarso potere contrattuale opera sia sul livello generale della retribuzione, sia sul modo di 'ripartizione' del cuneo fiscale.
Infatti, le quote di ripartizione del cuneo fiscale "secondo la legge" (le norme fiscali che stabiliscono cosa sia "a carico" del dipendente e cosa sia a carico dell'azienza), è bene sottolinearlo, non hanno alcun significato economico, non contano nulla soprattutto per le tasche del dipendente o della azienda. Quel che conta è come questo "costo aggiuntivo" venga effettivamente ripartito tra dipendente o azienda, in fase di contrattazione, incidendo in misura minore o maggiore sulle retribuzioni o sul costo del lavoro finale.

Siamo partiti dal confronto con la Germania perché, come detto, questa viene spessa presa come termine di paragone, anche nei discorsi comuni, ma da quanto visto in precedenza, le differenze retributive con la Germania non sono nemmeno tra le pi ampie.
Possiamo quindi passare ad un confronto più generale con gli altri paesi.


I grafici qui sopra rappresentano (attraverso i dati Oecd) il rapporto tra il costo del lavoro e il valore aggiunto (e tra retribuzioni lorde e valore aggiunto) così come ottenuto dai dati generali di contabilità nazionale.
Precisiamo subito che questi rapporti non forniscono una rappresentazione del tutto corretta del fenomeno che vogliamo osservare: questi dati generali infatti contengono diversi contributi che 'deformano' i risultati; ad esempio, il valore aggiunto qui considerato contiene anche quello prodotto dagli autonomi – di cui per contro non si registra alcun 'costo del lavoro'; contengono inoltre, sia come 'costo' che come 'prodotto', le retribuzioni dei dipendenti pubblici; questi rapporti quindi richiederebbero quindi diverse 'correzioni', che qui non faremo; ci accontenteremo quindi di qualche valutazione generale.
Come si vede, dal 1970 il costo del lavoro su valore aggiunto è diminuito un po' in tutti i paesi; ma in Italia la diminuzione è stata molto più consistente, e già si partiva da un livello inferiore (qui si fa sentire la più alta percentuale di autonomi che operano nell'economia italiana).
Dal 2000 circa, quindi più o meno dall'ingresso nell'Euro il rapporto costo del lavoro / valore aggiunto, è tornato a crescere (torneremo su questo fenomeno in futuro), ma anche ora risulta tra i più bassi nel confronto.

Per valutare un rapporto costo del lavoro su VA più corretto (rispetto agli errori segnalati sopra) possiamo prendere questi dati limitati al settore istituzionale delle "imprese non finanziarie" (in pratica le industrie – non 'banche' – sopra i 5 dipendenti); purtroppo questi dati sono disponibili solo dal 1995.


Si noti che la diminuzione del rapporto tra costo del lavoro e valore aggiunto qui osservato (da dati di contabilità nazionale) trova conferma anche da un'altra fonte, le indagini Mediobanca sulle imprese italiane, monitorate - attraverso un campione di imprese - fin dagli anni '70.


Si può notare quindi che le imprese italiane hanno beneficiato per lungo tempo di un ampio "sconto" sul costo del lavoro (in confronto alla produttività).

Basso potere contrattuale: perché?

Possono esserci diversi fattori che influenzano questo minore "potere contrattuale" del dipendente italiano (andremo a ricercarne le diverse cause in futuro), ma è ben partire, per ora, dal più semplice e più diretto: i sindacati.

A cosa servono i sindacati?
Lo scopo dei sindacati, secondo la 'tradizione', dovrebbe essere quello di ottenere per i dipendenti le migliori condizioni possibili; difendendo quella che molti considerano la 'parte debole' della contrattazione, quindi, elevando il potere contrattuale dei dipendenti (anche attraverso forme di rivendicazione 'collettive', come gli scioperi).
Molti credono (e in questo caso l'opinione trova conferma in molti dati) che in Italia abbiamo dei sindacati "molto forti", troppo secondo alcuni.
Risulta quindi molto singolare trovare un basso potere contrattuale, all'origine delle basse retribuzioni, insieme a sindacati molto forti. Come si spiega?
All'argomento dedicheremo molte 'lettere' in futuro; per ora, accontentiamoci di proporre la spiegazione più semplice:


  1. I sindacati italiani sono del tutto "incapaci" (nel vero senso della parola) di svolgere questo ruolo e questo compito;
  2. I sindacati italiani, molto spesso, non fanno gli interessi dei lavoratori.


Ma in qualsiasi caso, i dipendenti ne ricevono, e da molto tempo, un danno enorme, perché invece di ottenere le migliori condizioni ottengono condizioni ben inferiori a quelle di altri paesi.

E' ovvio quindi che, se il problema delle basse retribuzioni italiane risiede nei sindacati, la soluzione non può che essere trovata cambiando il sistema sindacale (e di contrattazione).

sabato 12 novembre 2016

Una rapina nella rapina, anzi due.

Abbiamo già spiegato in cosa consiste la rapina pensionistica, e ne parleremo ancora in futuro in maniera approfondita.
All'interno della rapina pensionistica tuttavia, se ne nasconde (ma neanche tanto) un'altra; anzi due.

Qualcuno potrà dire (e dice): "Va bene, le pensioni passate, retributive, erano molto più generose, e quindi dobbiamo coprire questa spesa con alti contributi, e le pensioni contributive future saranno meno generose, ma almeno, visto le pensioni saranno calcolate in base ai contributi versati, con questi alti contributi, avremo pensioni più alte."
Non è nemmeno così, purtroppo. Vediamo perché.

La prima truffa

Le pensioni italiane si basano su un sistema a ripartizione: le pensioni vengono pagate ogni anno dai contributi versati dai lavoratori nello stesso periodo. Gli attuali lavoratori/contribuenti, a loro volta, in futuro, riceveranno pensioni pagate dai futuri lavoratori.
Per questo si parla generalmente di "solidarietà generazionale". Ma è ovvio che in questo senso, proprio in nome di questa 'generosità', ogni contributo pagato dai lavoratori per le pensioni attuali deve anche essere "computato" per la sua futura pensione. Altrimenti sarebbe una truffa.

La spesa pensionistica italiana vale circa 270-280 miliardi, i contributi effettivi pagati dai lavoratori circa 190 miliardi. La differenza, 80-90 miliardi, viene coperta dallo stato, dalla 'fiscalità generale'.. ovvero, sempre dalle tasse dei contribuenti.
In realtà, invece della spesa lorda, bisognerebbe considerare la spesa pensionistica netta, al netto delle tasse pagate dai pensionati, visto che queste non sono altro che "partite di giro".
Questo tasse valgono circa 50 miliardi. Quindi la spesa pensionistica netta è di circa 220-230 miliardi.
Abbiamo quindi comunque un "buco" di 30-40 miliardi pagate da tasse, e non da contributi.

Per molti, ciò è naturale, perché parte della spesa pensionistica comprende prestazioni 'assistenziali', invece che 'previdenziali';
[per prestazioni 'previdenziali' si intendono quelle che seguono dal pagamento di contributi (in questo senso è indifferente se poi queste pensioni siano calcolate con metodo retributivo, contributivo, o con qualsiasi altro metodo); quelle assistenziali invece sono completamente sganciate dai contributi versati].
Anzi, molti sostengono che il problema italiano non sia della 'previdenza', ma della spesa assistenziale, la quale "dovrebbe essere pagata esclusivamente dalla fiscalità generale".
E, secondo loro, bisognerebbe separare meglio i due tipi di spese.

Facciamo prima di tutto notare che tale distinzione è spesso solo di 'comodo', perché dipende dalle regole pensionistiche: chi riceve una pensione "sociale" non è detto che non abbia mai versato contributi, spesso, semplicemente, non è arrivato a quei 15 anni i contributi che definiva il limite minimo - definito in passato - per poter ricevere una pensione di anzianità o di vecchiaia, quindi previdenziale. Ma tale limite sarebbe potuto essere di 10 anni, piuttosto che 20 anni. Come si vede, il risultato, e quindi la distinzione tra 'previdenza' e 'assistenza', dipenderebbe solo da queste regole.
Ma, paradossalmente, si potrebbe 'spingere' l'assistenza sino ad assorbire una quota sempre più alta della spesa totale, e quindi utilizzando una quota sempre più alta di tasse, attraverso la 'fiscalità generale'.
Ma che siano contributi o tasse, queste risorse, questi soldi, sono pagati dai contribuenti, che quindi ne sopportano un sacrificio.
La distinzione tra previdenza e assistenza è quindi solo di comodo, proprio per far apparire la 'vera spesa pensionistica' del tutto in linea con quella di altri paesi.
Scelta di comodo, soprattutto dal punto di vista economico, perché come detto, queste tasse, che pure costituiscono un contributo degli attuali lavoratori alle pensioni attuali, in base alla "solidarietà generazionale", non produrranno in futuro pensioni.
Ecco la truffa.

Questi 30-40 miliardi, pagati ogni anno dai lavoratori, non gli garantiranno pensioni.
Sarebbe meglio, a questo punto, trasformare tutti i "contributi", veri e fiscali, in contributi veri e propri, che si trasformino un domani in pensioni.
Proprio il contrario di quello che si augurano molti.


La seconda truffa

A questa prima truffa se ne aggiunge una seconda, simile nei modi, più piccola di entità, ma per certi versi, più grave.
Se consultiamo i bilanci INPS, presenti e passati, possiamo accorgerci di un fatto curioso.
La Gestione Prestazioni Temporanee, quella che gestisce le prestazioni 'assistenziali' quali la malattia, la cassa integrazione (ordinaria), la maternità, gli assegni famigliari, etc.. è sempre stata in attivo, sia come conto economico che come situazione patrimoniale.


Il risultato d'esercizio della GPT al 2007, prima della crisi, è arrivato addirittura a quasi 9 miliardi, e la situazione patrimoniale sfiora oggi i 190 miliardi. Ce ne sarebbe da finanziare tutti gli interventi per l'emergenza "disoccupazione".. per decenni; e non maniera molto più incisiva di quello che si fa oggi (la spesa per disoccupazione italiana è molto più bassa di quella impiegata da altri paesi).
Questo se il "patrimonio" della GPT..si trovasse veramente nelle sue "casse".
Invece non c'è, questi 190 miliardi non esistono. E il motivo è che sono stati utilizzati nel corso degli anni per le pensioni, nello specifico, dal Fondo Pensioni Lavoratori Dipendenti.
Contrariamente a quello che credono molti, quindi, non sono i contributi pensionistici che finanziano la cassa integrazione, la disoccupazione, etc.. ma i contributi per cassa integrazione, disoccupazione, etc.. che finanziano le pensioni (o almeno è stato così per molto tempo).
Ma come è stato possibile?
Per un "piccolo" articolo della legge che riformò l'INPS nel lontano 1989, l'art. 21 della legge 88, che afferma:

Fondi dei lavoratori dipendenti

1. Nell'ambito del comparto riguardante la gestione dei lavoratori dipendenti, oltre al fondo di cui all'articolo 12 del decreto del Presidente della Repubblica 30 aprile 1970, n. 639 , è istituita la gestione di cui al successivo articolo 24.
In tale ambito il consiglio di amministrazione può deliberare l'utilizzazione, senza corresponsione di interessi, degli eventuali avanzi di gestione.

Cosa dice in sostanza questo articolo? Che se una qualche gestione all'interno dell'Inps "avanza dei soldi" a fine anno, questi possono essere utilizzati per le pensioni (senza corresponsione di interessi).
Ecco uno strumento perfetto per "finanziarsi gratuitamente". Sì, perché anche in questo caso, i contributi versati per cassa integrazione, malattia, disoccupazione, etc.. anche se utilizzati per pagare le pensioni, non sono considerati 'contributi previdenziali' per chi li ha versati, e quindi non produrranno alcuna pensione futura per chi li ha versati.
Tali 'avanzi' hanno prodotto un enorme debito. Vediamo a quanto ammonta.


Al 2008 aveva superato i 150 miliardi. 150 miliardi...di "generosità", che costituiscono un'ulteriore truffa pensionistica confezionata dallo stato italiano a danno degli attuali contribuenti.
E' del tutto ovvio che, invece di far accumulare alla GPT ogni anno tutti questi avanzi, sarebbe stato possibile diminuire i contributi per queste voci, e aumentare nella stessa misura quelli propriamente previdenziali. I conti alla fine, sarebbero stati gli stessi, ma quei contributi previdenziali in futuro sarebbero diventati pensioni. Ecco perché non è stato fatto.

Dal 2008, poi, con la crisi, la Gestione Prestazioni Temporanee si è trovata nella necessità di dover utilizzare veramente le risorse che incassava per i propri bisogni, per il numero crescente di richieste di cassa integrazione e disoccupazione; quindi gli avanzi si sono ridotti.
Anzi, sappiamo che in molti casi sono dovute intervenire le regioni per finanziare molti interventi 'speciali' (cosa che non sarebbe stata necessaria se la GPT avesse avuto la disponibilità degli oltre 170 miliardi di 'patrimonio').Possiamo inoltre notare che, dal 2008, tale debito ha iniziato a calare.
Se diminuisce un debito, significa che il FPLD ha iniziato a 'rimborsare' quanto ricevuto.
Eppure non esiste nessuna evidenza di questo fatto, almeno leggendo i bilanci.
E questo è un piccolo mistero, al quale l'INPS, da me interpellato, non ha ad oggi saputo dare una risposta.

L'entità di questa secondo truffa è inferiore alla prima, ma per certi versi è più grave.
Difficile infatti stabilire "chi ha versato e cosa" dei soldi prelevati dalla 'fiscalità generale' per finanziare il buco pensionistico. Quindi impossibile far diventare quei pagamenti 'diritti'.
Non così in questo caso.
I contributi versati per la GPT sono personali, si sa chi li ha versati e quanto ha versato, quindi si potrebbe facilmente stabilire si quanto è stato truffato ogni lavoratore con questo sistema.

Ce ne sarebbe per avviare una causa collettiva contro l'INPS e lo stato.
Forse l'INPS fallirebbe, e con esso l'attuale sistema pensionistico, ma sarebbe la cosa migliore e più giusta.